Uncategorized
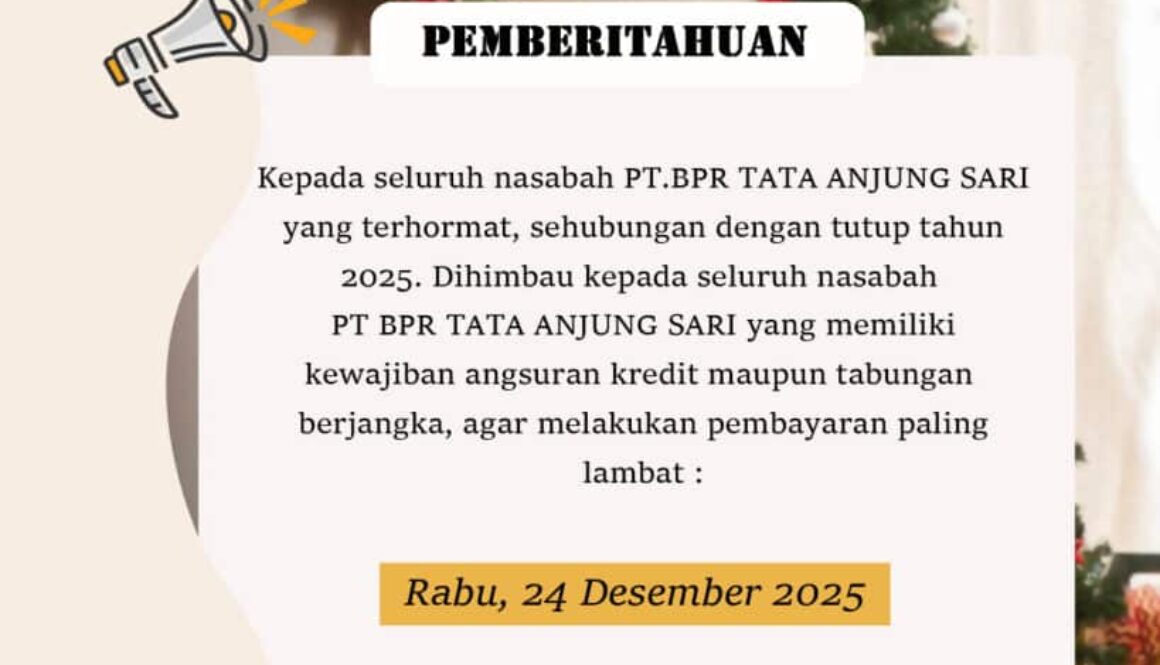
Pengumuman Operational Tutup Tahun 2025
Dalam rangka meningkatkan optimalisasi operasional sehubungan dengan tutup tahun 2025.
Dihimbau kepada seluruh nasabah PT BPR TATA ANJUNG SARI yang memiliki kewajiban angsuran kredit maupun tabungan berjangka,
agar melakukan pembayaran paling lambat:
Rabu, 24 Desember 2025
Hormat kami,
Management PT. BPR TATA ANJUNG SARI

Pengumuman Kantor KAS Sanur Tutup
PEMBERITAHUAN 📢
Dalam rangka meningkatkan efektivitas dan optimalisasi operasional, kami informasikan bahwa Kantor Kas PT. BPR TATA ANJUNG SARI telah resmi ditutup secara permanen terhitung sejak 5 Januari 2026 .
Seluruh layanan dan operasional kantor kas telah dialihkan ke Kantor Pusat/Kantor Cabang. Kami tetap berkomitmen untuk memberikan pelayanan terbaik melalui kanal layanan resmi yang tersedia.
Kami mengucapkan terima kasih atas kepercayaan dan dukungan yang telah diberikan.
Hormat kami,
Management PT. BPR TATA ANJUNG SARI
Untuk informasi lebih lanjut bisa menghubungi :
📞 0361 490683 (Kantor Pusat) atau 0366 21980 (Cabang)
📲 62 818-1846-8141
atau kunjungi website kami di www.bprtata.co.id
Selamat Hari Raya Pagerwesi
Selamat Hari Raya Pagerwesi
mari kita perkuat keteguhan iman dan pikiran yang jernih demi masa depan yang lebih baik.
Semoga nilai-nilai kebaikan selalu membimbing langkah kita dalam kehidupan pribadi maupun usaha.
PT BPR TATA Anjung Sari siap mendampingi Anda menata masa depan,
dengan layanan terpercaya & solusi keuangan yang bijaksana.
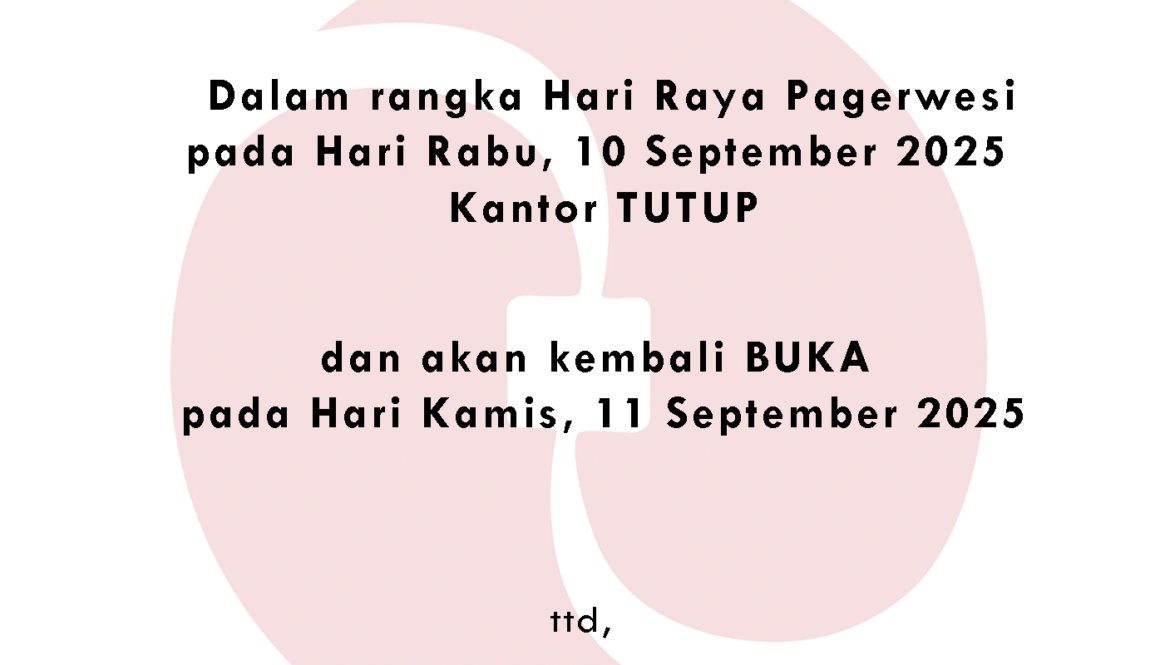
Pengumuman Libur Hari Raya Pagerwesi
Sehubungan dengan libur nasional, kami informasikan bahwa operasional Bank BPR Tata Anjung Sari akan libur pada tanggal 10 September 2025 (Rabu). Layanan operasional akan dibuka kembali seperti biasa pada tanggal 11 September 2025 (Kamis).
Kami mengimbau kepada seluruh nasabah untuk melakukan transaksi lebih awal guna menghindari kendala selama masa libur.
Demikian informasi ini kami sampaikan. Atas perhatian dan kerjasama Bapak/Ibu, kami ucapkan terima kasih.
BPR Tata berizin dan diawasi oleh OJK serta merupakan peserta penjaminan LPS.

Selamat Hari Raya Galungan & Kuningan
Selamat Hari Raya Galungan & Kuningan
Dengan penuh sukacita, kami mengucapkan Selamat Hari Raya Galungan & Kuningan 2025. Di antara harum dupa dan kidung suci, semoga perayaan Galungan dan Kuningan ini membawa pencerahan bagi jiwa, ketulusan dalam berbuat, dan keteguhan dalam melangkah.
Semoga hari raya ini menguatkan iman, mempererat tali persaudaraan, dan membawa kedamaian bagi seluruh umat manusia. Mari kita rayakan dengan penuh rasa syukur dan kebahagiaan bersama keluarga dan orang-orang tercinta.
BPR Tata berizin dan diawasi oleh OJK serta merupakan peserta penjaminan LPS.

Pengumuman Operasional BPR Tata
Pengumuman Libur Hari Raya Galungan & Kuningan
Dalam rangka menyambut Hari Raya Galungan dan Kuningan, kami ingin memberitahukan kepada seluruh nasabah bahwa PT. BPR Tata Anjung Sari akan tutup pada 22, 23, dan 24 April 2025. Kami akan kembali beroperasi pada 25 April 2025.
Kami mengucapkan terima kasih atas perhatian dan kerjasama yang telah terjalin selama ini. Semoga hari raya ini membawa kedamaian, kebahagiaan, dan keberkahan bagi kita semua.
Selamat Hari Raya Galungan & Kuningan bagi seluruh umat Hindu yang merayakan!
BPR Tata berizin dan diawasi oleh OJK serta merupakan peserta penjaminan LPS.

Mengapa Karyawan Perlu Cerdas Finansial ?
Karyawan Produktif itu Cerdas Finansial
Karyawan produktif itu cerdas finansial. Mengapa sekarang para karyawan tidak hanya cukup kompeten saja tetapi juga harus cerdas finansial ?
Sejak tahun 2010 saya mulai memberikan training motivasi plus perencanaan keuangan yang hingga kini telah mencapai ratusan kelas dengan ribuan alumni peserta training. Dari setiap kelas yang saya ajarkan ternyata saya mendapatkan data yang relatif sama di hampir setiap kelasnya yaitu ada sekitar 80% karyawan yang bermasalah dengan kondisi keuangannya. Bermasalah di sini bisa dalam 3 perspektif yaitu bermasalah dengan jumlah tabungan yang dimiliki, bermasalah dengan kebiasaan menabung dan atau bermasalah dengan jumlah utang yang dimiliki.
Berbagai macam alasan diungkapkan sebagai penyebab permasalahan keuangan ini yang kalau disederhanakan dapat dibagi menjadi 2 yaitu aspek internal karyawan dan aspek eksternal karyawan.
Aspek Internal Karyawan
Dari aspek internal karyawan ada 2 hal yang sangat dominan berkontribusi yaitu faktor mentalitas keuangan yang keliru dan faktor kurangnya pengetahuan dalam hal mengelola serta merencanakan keuangan yang benar.
Pertama, faktor mentalitas keuangan yang keliru biasanya terbentuk sejak masa kanak-kanak. Orang tua dengan dalih menyayangi anak memberikan apapun yang diminta oleh anak dengan segera sehingga memunculkan kebiasaan yang serba instan dalam diri anak. Anak tidak dilatih untuk menunda kesenangan yang menjadi kunci keberhasilan mereka di masa dewasanya. Ketika mereka menjadi dewasa dan berstatus sebagai karyawan tidak memiliki kemampuan untuk menundah keinginan atau kesenangan sehingga mereka akan segera menghabiskan gajinya dengan cepat untuk dibelikan barang baik secara tunai ataupun dengan cara berutang.
Majalah SWA pernah merilis sebuah survei yang mengatakan bahwa 80% eksekutif dan karyawan terancam miskin di hari tua. Hal ini cukup wajar terjadi karena ternyata para eksekutif dan karyawan cenderung menghabiskan gaji mereka untuk hal-hal yang bersifat konsumtif dengan mencari kenikmatan sementara yang mengutamakan keinginan daripada kebutuhan dan melupakan aspek finansial paling penting yaitu menabung dan berinvestasi. Padahal cerdas finansial itu faktor utamanya adalah mindset keuangan yang benar dan kebiasaan yang paling fundamental yaitu menabung.
Kedua, kurangnya pengetahuan cerdas finansial dalam mengelola dan merencanakan keuangan dengan baik. Hal ini terjadi karena para karyawan memang tidak pernah diajarkan secara formal bagaimana cara menjadi cerdas finansial dengan mengelola keuangan yang baik dan benar. Saya pribadi hanya mendapatkan pengalaman informal ketika masih di kelas 5 SD dimana guru saya yang bernama Pak Zulkifli mengajak para murid untuk mengumpulkan uang secara kolektif setiap minggu untuk ditabung di bank dan pada akhir tahun ajaran uang itu dikembalikan kepada para murid. Setelah itu nyaris saya tidak mendapatkan lagi ilmu secara khusus bagaimana cara mengelola keuangan sampai akhirnya saya pun terjatuh dalam kesulitan finansial secara berkali-kali.
Fenomena rendahnya tingkat partisipasi masyarakat dalam investasi, minimnya kesadaran untuk berasuransi dan semakin banyaknya masyarakat yang tertipu oleh investasi bodong menunjukkan bagaimana rendahnya tingkat cerdas finansial masyarakat Indonesia. Bahkan pertumbuhan pasar modal Indonesia yang cukup fantastis dalam 15 tahun terakhir ini lebih dinikmati oleh orang-orang asing dibandingkan oleh warga negara Indonesia sendiri.
Aspek Eksternal Karyawan
Dari aspek eksternal karyawan ada 2 hal yang sangat dominan berkontribusi yaitu faktor inflasi dan kemudahan untuk berutang.
Pertama, faktor inflasi yang lebih tinggi dibandingkan dengan kenaikan gaji karyawan. Harus diakui bahwa rata-rata perusahaan hanya mampu memberikan kenaikan gaji sekitar 5-10% saja per tahunnya, coba bandingkan dengan tingkat inflasi sesungguhnya yang terjadi di masyarakat setiap tahunnya ? Apakah inflasi kita di bawah 10% ? Ternyata dalam banyak sektor inflasi kita jauh di atas 10%. Saya sering melakukan survei kecil-kecilan dengan menanyakan berapa harga pecel lele tahun lalu dan tahun ini di setiap kelas training saya. Data yang saya dapatkan menunjukkan bahwa ternyata hampir di setiap kelas di banyak kota mengatakan bahwa harga pecel lele dalam setahun bisa mengalami kenaikan harga hingga 20%. Untuk sektor pendidikan khususnya pendidikan dasar mengalami kenaikan 20-25% per tahun. Di sektor kesehatan survei dari Tower Watson mengatakan kenaikan biaya kesehatan mencapai 14% per tahun. Lain lagi di sektor properti yang bisa mengalami kenaikan harga sekitar 18-25% per tahun. Ternyata kebutuhan utama kita akan makanan, pendidikan, perumahan dan kesehatan naiknya lebih dari 10% dalam setahun padahal gaji mereka para karyawan ini hanya naik kurang dari10% setiap tahunnya.
Tidak ada yang salah dengan perusahaan dalam hal ini, karena perusahaan juga memiliki keterbatasan yang sangat tinggi untuk menaikan kenaikan gaji karyawan. Ketika UMP naik saja belum tentu semua perusahaan mampu menyesuaikan gaji tersebut. Inilah sebuah realitas dimana perusahaan memiliki keterbatasan dalam menaikan gaji tapi di sisi lain kehidupan karyawan juga semakin berat setiap tahunnya. Ibarat buah simalakama kata pemilik perusahaan dan para karyawan.
Kedua, penyakit masyarakat akan utang. Saya sering mengidentikkan utang itu dengan obat yang notabene sebenarnya adalah racun. Artinya utang ini kalau salah konsumsi dan salah dosis bisa berakibat fatal bagi kehidupan karyawan. Para perencana keuangan profesional selalu menyarankan klien untuk mengurangi yang namanya utang pada batas yang paling minimum tapi pada aktualnya utang karyawan bukannya semakin berkurang malah semakin bertambah dan bertambah setiap tahunnya. Celakanya ini terjadi karena kita sangat dimanjakan dengan yang namanya kemudahan untuk berutang, coba kita lihat toko-toko online saat ini semua barang bisa dibeli dengan utang bahkan mentega dan permen seharga 10 ribu saja bisa diutang selama 12 bulan dengan cicilan sekitar 800an rupiah setiap bulannya. Bukankah ini namanya sudah gila ? Dari sisi cicilan memang tidak terasa bermasalah karena hanya 800an rupiah tapi yang bahaya adalah kebiasaan yang dibentuk dalam diri karyawan yaitu semua bisa utang. Mereka tidak lagi memikirkan untuk menabung atau investasi di masa mendatang karena semua berharap pada yang namanya utang. Sungguh sangat dilematis dimana para karyawan untuk naik gaji dalam setahun hanya terjadi 1 kali dalam 365 hari tetapi kalau untuk mendapatkan utang mereka dihadapkan pada kesempatan 365 hari dalam setahun.
Karyawan Produktif Itu Cerdas Finansial – Masih Ada Harapan
Itulah dua aspek internal dan eksternal yang tidak bisa kita hindari tetapi perlu kita sikapi tanpa perlu mencari siapa yang salah. Masih ada harapan meskipun secara data statistik mengatakan bahwa 80% karyawan bermasalah dengan keuangan, ternyata di sisi lain ada kabar baik dimana ada 20% karyawan yang baik kondisi keuangannya. Mereka yang 20% ini juga menerima gaji yang sama dengan teman-temannya yang lain tetapi ternyata mereka menjadi lebih baik karena mereka lebih cerdas finansial dengan memiliki mentalitas keuangan yang sehat dan mereka juga mempunyai pengetahuan yang cukup untuk mengelola keuangannya dan memiliki ketrampilan yang memadai untuk merencanakan keuangan mereka di masa mendatang.
Ada nilai-nilai cerdas finansial universal yang tetap berlaku dari zaman ke zaman antara lain pertama lebih baik mencegah daripada mengobati dan yang kedua segala permasalahan manusia terjadi karena kurangnya pengetahuan. Maka membekali karyawan sejak dini tentang mentalitas keuangan yang sehat dan membekali mereka pengetahuan dan ketrampilan untuk mengelola dan merencanakan keuangan yang benar akan memberikan sistem imun yang baik untuk menghadapi setiap godaan keuangan dan mampu menatap masa depan yang lebih prestatif. (Dikutip dari www.mengelolakeuangan.com)

Sukses Finansial di Usia Muda, Ikuti 5 Strategi Ini!
Sukses finansial menjadi dambaan setiap orang, termasuk para generasi muda. Apakah mungkin dapat mencapai kesuksesan finansial di usia yang terbilang muda? Tidak ada yang tidak mungkin. Kembali lagi pada definisi sukses dalam segi finansial menurut masing-masing pribadi.
Namun orang-orang pada umumnya menganggap finansial yang sukses ialah ketika pribadi dapat mulai menabung atau menimbun kekayaan. Benarkah demikian? Sesungguhnya setiap orang bebas menerjemahkan kesuksesan finansial versi dirinya masing-masing.
Tips Sukses Finansial Bagi Generasi Muda
Apapun kesuksesan dalam finansial versi kamu, jika tujuanmu agar dapat memiliki masa depan atau hari tua yang tenang dan nyaman tanpa masalah finansial. Bisa mengikuti tips atau strategi di bawah ini untuk atur finansialmu!
Membuat Rencana Keuangan
Rencana keuangan tentu membutuhkan rencana hidup secara garis besar juga. Dengan memiliki rencana yang berisikan tujuan atau hal yang ingin dilakukan dalam beberapa tahun ke depan, memudahkan kamu mengatur financial planmu.
Memakai perencanaan dan timeline seperti ini membuatmu mengetahui hal apa saja yang harus dan akan kamu capai. Jika menginginkan sesuatu, berapa dana yang harus didapatkan ataupun dikeluarkan.
Mengatur Gaya Hidup
Banyak yang mengatakan generasi Z saat ini merupakan generasi yang konsumtif. Karena didukung juga dengan kemajuan pesat teknologi yang memudahkan mereka memperoleh apapun, apalagi untuk memenuhi kebutuhan konsumtifnya.
Tak jarang gaya hidup yang mewah juga dipengaruhi oleh lingkungan pergaulan, ataupun ilusi sempurna hidup mewah yang kerap ditemui di internet.
Ada baiknya untuk dapat menyusun prioritas kebutuhan dan mengesampingkan keinginan yang tak terlalu penting. Mengatur gaya hidup menjadi sesuai kebutuhan dan kecukupan finansial haruslah mulai dikerahkan.
Baca Juga: Catat! 5 Cara Mandiri Secara Finansial Tanpa Terjerat Hutang
Mengelola Hutang
Di masa kini juga lebih mudah bagi siapapun untuk memperoleh kredit atau pinjaman. Namun, bukan berarti kamu bisa seenaknya memanfaatkan uang pinjaman atau hutang untuk keperluan konsumtif yang tak perlu. Mulai cicil hutang atau kredit yang ada dengan rajin, tidak menunggak.
Bahkan juga melunasi semua hutang-hutang, agar kedepannya tanggungan kamu juga jadi berkurang. Jangan sampai hutang masih menumpuk namun sudah mencari sumber hutang lain. Atau sampai berhutang demi melunasi hutang sebelumnya. Bukankah itu sama saja dengan gali lubang tutup lubang?
Mencari Penghasilan Tambahan
Di masa kini, mudah untuk memperoleh penghasilan tambahan dari berbagai macam side hustle demi mencapai sukses finansial. Kamu bisa memilih pekerjaan sampingan yang paling mudah dilakukan tanpa perlu mengganggu pekerjaan utamamu.
Seperti misalnya memulai bisnis online, menjadi reseller atau dropshipper, freelancing dan banyak pilihan lainnya. Namun pastikan kamu juga cukup waktu untuk melakukan ini semua. Kalau kamu hobi menulis atau memotret, maka bisa menjadikan hobi itu peluang usaha.
Mulai Berinvestasi
Saat ini, kamu juga bisa mulai melakukan investasi untuk modal masa depan. Kamu bisa berinvestasi setidaknya 10 – 20 persen dari gaji bulananmu. Karena dengan berinvestasi, akan mendapatkan keuntungan dibanding dengan menyimpannya sebagai tabungan saja.
Sebelumnya, pastikan memahami instrumen investasi yang akan kamu pilih. Jangan lupa menentukan tujuan investasimu dan memahami segala hal sebelum memutuskan untuk berinvestasi.
Salah satu cara mengembangkan strategi untuk sukses finansial ialah mulai investasi menjadi pemberi pinjaman (lender) di Amartha. Berinvestasi aman dan nyaman dengan sistem microfinance marketplace yang telah berizin dan diawasi oleh OJK. Siap dukung UMKM di Indonesia jadi lebih berkembang? Yuk, modalin mulai dari Rp100.000, kamu akan menerima pendapatan pasif mingguan, dengan imbal hasil sampai 15% flat per tahun. (Dikutip dari wartadana.com)